存货作为企业流动资产的核心组成部分,其计价方法的选择不仅直接影响营业成本、营业利润的核算结果,还会对企业税负水平、资产负债表项目真实性产生深远影响,是企业会计核算中不可忽视的关键环节。目前我国企业会计准则认可的存货计价方法,可根据核算逻辑与适用场景分为以下几类。
实物流转精准匹配的个别计价法个别计价法又称个别认定法,核心逻辑是逐一辨认每一批发出存货的购入成本,单独计价结转营业成本。这种方法的优势是成本计算完全准确,完全匹配实物流转过程,但劣势也十分明显:需要对每一件存货进行单独标识管理,核算工作量极大,仅适用于单位价值高、整体数量少、易于单独辨认的存货,比如珠宝首饰、高端艺术品、大型定制机械设备等特殊领域。
基于流转顺序假设的先进先出法先进先出法假设先购入的存货先发出,按照采购入库的顺序依次结转发出存货的成本。在物价波动环境下,这种方法会让期末结存存货的成本更接近当前市场价格,能更真实反映企业资产价值;但如果物价持续上涨,这种方法会低估当期营业成本、高估当期利润,进而增加企业所得税负担。这种方法符合多数快消、生鲜行业的实物流转逻辑,因此应用十分广泛。而此前曾广泛使用的后进先出法,因不符合资产负债观、容易被企业用来调节利润,已经被我国现行会计准则取消。
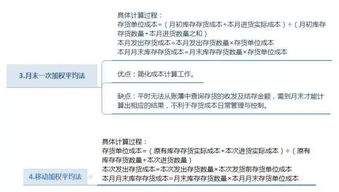
简化核算的月末一次加权平均法月末一次加权平均法只在月末一次计算当月全部进货加期初存货的加权平均单位成本,以此为基础计算发出存货和期末结存存货的总成本。这种方法极大简化了日常核算工作量,缺点是无法在日常经营中及时获取发出存货和结存存货的成本信息,不利于企业的日常库存管控,通常适用于收发次数频繁、存货价格波动不大的线下批发类商贸企业。
可实时计价的移动加权平均法移动加权平均法要求每购入一批存货,就重新计算一次加权平均单位成本,发出存货时直接使用最新的单位成本计算成本,可以随时提供发出和结存存货的成本信息,成本计算结果准确,适合需要实时掌握库存成本的线上电商企业,但日常核算工作量较大,对企业财务信息化水平要求较高。
整体来看,企业选择存货计价方法,需要结合自身行业特性、经营规模与管理需求合理决策,方法一经确定不得随意变更,以此保障会计信息的可比性与真实性,为企业经营决策提供准确支撑。全文约689字。