在现代商事活动中,法人股东与自然人股东是两类最基础的持股主体,二者同属出资享有股权的投资方,但其权利义务、运营逻辑差异极大,厘清二者的区别,对设计股权架构、规划投资布局至关重要。
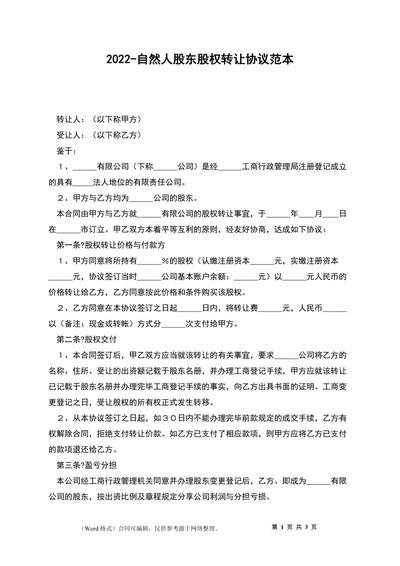
主体性质与权利行使逻辑不同
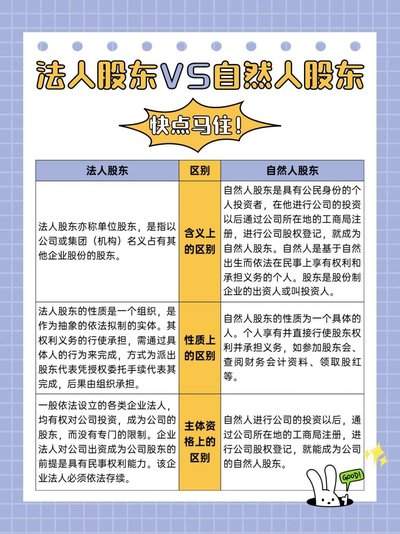
自然人股东是具备民事主体资格的具体个人,股权权利完全依托个人身份行使,股东可以亲自出席股东会表决、签署文件,所有决策完全基于个人意志。法人股东本身是依法成立的组织体,包括公司、事业单位、社会团体等,其股东权利需要委派法定代表人或授权代表代为行使,最终决策要符合法人主体的整体战略,而非代表人个人意志,例如互联网巨头法人股东参股创业公司,投票决策需服务集团生态布局,并非代表人可自行决定。
风险隔离与责任承担不同
虽然两类股东都以出资额为限对公司承担有限责任,但风险隔离效果差异显著。自然人股东若出现出资不实、人格混同、抽逃出资等情形,债权人可以直接穿透追究自然人股东个人财产的连带责任。而法人股东依托法人主体的独立人格,相当于多设置了一层风险屏障,只要法人股东已完成实际出资,即便被投资公司发生债务纠纷,也不会轻易穿透到法人股东背后的实际控制人个人。
涉税成本与收益规则不同
二者的税务成本差异是股权架构设计中最受关注的区别:自然人股东取得公司分红,直接按20%税率缴纳个人所得税,转让股权也仅需缴纳一次20%的财产转让个税,流程简单成本清晰。法人股东取得居民企业的分红可享受免税政策,若法人股东自身存在经营亏损,分红还可弥补亏损降低整体税负,但如果法人股东转让股权获得收益,需要先缴纳25%的企业所得税,收益分配到个人层面还需要再缴纳20%个税,存在双重征税的问题。
投资布局的属性不同
自然人股东多为财务投资,更偏向短期收益,退出灵活方便,适合个人小额投资。法人股东多为战略投资,偏向长期布局,更侧重产业协同与资源整合,适合企业产业链布局、家族传承等需求。两类股东没有绝对优劣,需要结合自身的投资目标、风险承受能力灵活选择。(全文共721字)